Domain mehrgeschossbau.de kaufen?
Wir ziehen mit dem Projekt
mehrgeschossbau.de um.
Sind Sie am Kauf der Domain
mehrgeschossbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrgeschossbau.de kaufen?
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
Ähnliche Suchbegriffe für FinTech-Digitalisierung-in-der
Top-Angebote
Produkte zum Begriff FinTech-Digitalisierung-in-der:
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
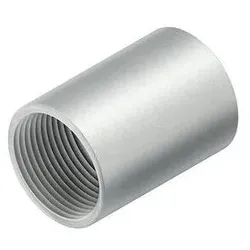
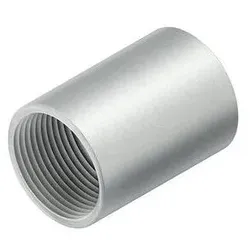
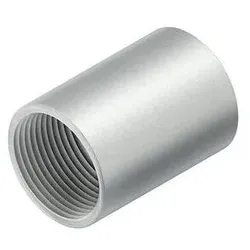
Fintech Aluminium-Muffe Gewinde für Gewinderohr 16mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 16 mm Länge : 27 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T661,54 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 20mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 20 mm Länge : 30 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T664,35 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
-
Was sind die Auswirkungen der Digitalisierung auf den Bankensektor und wie können traditionelle Banken mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat den Bankensektor stark verändert, indem sie den Kunden Zugang zu Online-Banking, mobilen Zahlungsmethoden und digitalen Finanzdienstleistungen ermöglicht hat. Traditionelle Banken können mit Fintech-Unternehmen konkurrieren, indem sie ihre eigenen digitalen Angebote verbessern, Partnerschaften mit Fintechs eingehen und innovative Technologien wie KI und Blockchain nutzen. Es ist wichtig, dass traditionelle Banken agil und kundenorientiert bleiben, um den sich ständig verändernden Anforderungen des Marktes gerecht zu werden. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, um wettbewerbsfähig zu bleiben. Sie können auch Partnerschaften mit Fintech-Unternehmen eingehen, um von deren innovativen Technologien und Dienstleistungen zu profitieren. Darüber hinaus ist es wichtig, dass traditionelle Finanzinstitute ihre Kundenbeziehungen stärken, indem sie einen personalisierten Service und eine maßgeschneiderte Beratung anbieten, um sich von den rein technologiebasierten Dienstleistungen der Fintech-Unternehmen abzuheben. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche und wie können traditionelle Banken mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzbranche stark verändert, indem sie neue Technologien wie Online-Banking, mobile Zahlungsmethoden und Kryptowährungen eingeführt hat. Traditionelle Banken können mit Fintech-Unternehmen konkurrieren, indem sie ihre eigenen digitalen Dienstleistungen verbessern, Partnerschaften mit Fintechs eingehen und innovative Lösungen für ihre Kunden entwickeln. Es ist wichtig, dass traditionelle Banken agil bleiben und sich kontinuierlich an die sich verändernden Bedürfnisse und Erwartungen der Verbraucher anpassen. **
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie traditionelle Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Traditionelle Banken stehen vor der Herausforderung, mit Fintech-Unternehmen zu konkurrieren, die innovative Technologien nutzen, um Finanzdienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzprodukten und -dienstleistungen sowie von einer verbesserten Benutzerfreundlichkeit und Bequemlichkeit. Gleichzeitig müssen sie sich jedoch auch mit neuen Sicherheitsrisiken und Datenschutzbedenken auseinandersetzen. **
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie die Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Banken müssen sich anpassen, indem sie ihre traditionellen Geschäftsmodelle überdenken und digitale Lösungen einführen, um wettbewerbsfähig zu bleiben. Fintech-Unternehmen haben von der Digitalisierung profitiert, indem sie innovative Technologien nutzen, um neue Finanzprodukte und -dienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzdienstleistungen, einer verbesserten Benutzererfahrung und niedrigeren Kosten durch die Digitalisierung. **
Top-Angebote
Produkte zum Begriff FinTech-Digitalisierung-in-der:
-
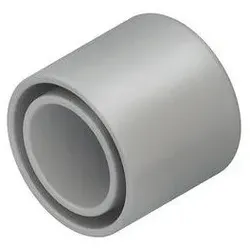
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, innovative Technologien wie KI und Blockchain integrieren und eine nahtlose Online-Erfahrung für ihre Kunden schaffen. Gleichzeitig können sie auch mit Fintech-Unternehmen kooperieren, um von deren innovativen Lösungen zu profitieren und ihr eigenes Angebot zu erweitern. Durch die Zusammenarbeit mit Fintech-Unternehmen können traditionelle Finanzinstitute ihre Wettbewerbsfähigkeit stärken und gleichzeitig von den Vorteilen der Digitalisierung profitieren. **
-
Was sind die Auswirkungen der Digitalisierung auf den Bankensektor und wie können traditionelle Banken mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat den Bankensektor stark verändert, indem sie den Kunden Zugang zu Online-Banking, mobilen Zahlungsmethoden und digitalen Finanzdienstleistungen ermöglicht hat. Traditionelle Banken können mit Fintech-Unternehmen konkurrieren, indem sie ihre eigenen digitalen Angebote verbessern, Partnerschaften mit Fintechs eingehen und innovative Technologien wie KI und Blockchain nutzen. Es ist wichtig, dass traditionelle Banken agil und kundenorientiert bleiben, um den sich ständig verändernden Anforderungen des Marktes gerecht zu werden. **
Ähnliche Suchbegriffe für FinTech-Digitalisierung-in-der
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 16mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 16 mm Länge : 27 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T661,54 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 20mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 20 mm Länge : 30 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T664,35 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 25mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 25 mm Länge : 36 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T664,90 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Handbuch Digitalisierung in der KitaHandbuch Digitalisierung in der Kita , In allen Bildungsbereichen ist die Digitalisierung unweigerlich zu einem zentralen Thema geworden. Auch in der frühkindlichen Bildung muss sich dessen angenommen werden. Damit Kinder von klein auf entwicklungsgemäß und kontextadäquat einen kritischen und sicheren Umgang mit den digitalen Möglichkeiten erlernen, braucht es zunächst kompetente Erwachsene, die sie hierbei begleiten und die notwendigen Voraussetzungen schaffen. Das 'Handbuch Digitalisierung in der Kita' behandelt vom theoretischen Hintergrund digitaler Kontexte bis hin zur praktischen Anwendung die zahlreichen Facetten dieses spannenden Themas. Ein umfangreiches Glossar unterstützt im Alltag mit einfach und prägnant erklärten Begriffen rund um das Thema Digitalisierung. Außerdem gibt es nicht nur Einblicke in die digital-medienpädagogische Arbeit, sondern auch Hintergründe zu Social Media, KI und der grundsätzlichen Betreuung von Endgeräten. Aus dem Inhalt: ¿ Medienformate werden differenziert ¿ Die Rolle von KI ¿ Theoretische Hintergründe und Grundlagen ¿ Praktische Mediennutzung und Rechtsthemen , Bremsleuchte > Lichter & Leuchten , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Schindler, Lara, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 624, Keyword: Digitalisierung; Kita; Medienformate; Social Media, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Bildungspolitik~Politik / Bildung~Öffentliches Recht, Fachkategorie: Öffentliches Recht~Bildungsstrategien und -politik, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Link, Carl Verlag, Verlag: Link, Carl Verlag, Verlag: Carl Link, Produktverfügbarkeit: 02, Länge: 220, Breite: 160, Höhe: 40, Gewicht: 890, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzdienstleistungsbranche und wie können traditionelle Finanzinstitute mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzdienstleistungsbranche grundlegend verändert, indem sie den Kunden Zugang zu schnelleren, bequemeren und personalisierten Finanzdienstleistungen ermöglicht hat. Traditionelle Finanzinstitute müssen sich anpassen, indem sie ihre Prozesse digitalisieren, um wettbewerbsfähig zu bleiben. Sie können auch Partnerschaften mit Fintech-Unternehmen eingehen, um von deren innovativen Technologien und Dienstleistungen zu profitieren. Darüber hinaus ist es wichtig, dass traditionelle Finanzinstitute ihre Kundenbeziehungen stärken, indem sie einen personalisierten Service und eine maßgeschneiderte Beratung anbieten, um sich von den rein technologiebasierten Dienstleistungen der Fintech-Unternehmen abzuheben. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche und wie können traditionelle Banken mit den Herausforderungen der Fintech-Unternehmen konkurrieren?
Die Digitalisierung hat die Finanzbranche stark verändert, indem sie neue Technologien wie Online-Banking, mobile Zahlungsmethoden und Kryptowährungen eingeführt hat. Traditionelle Banken können mit Fintech-Unternehmen konkurrieren, indem sie ihre eigenen digitalen Dienstleistungen verbessern, Partnerschaften mit Fintechs eingehen und innovative Lösungen für ihre Kunden entwickeln. Es ist wichtig, dass traditionelle Banken agil bleiben und sich kontinuierlich an die sich verändernden Bedürfnisse und Erwartungen der Verbraucher anpassen. **
-
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie traditionelle Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Traditionelle Banken stehen vor der Herausforderung, mit Fintech-Unternehmen zu konkurrieren, die innovative Technologien nutzen, um Finanzdienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzprodukten und -dienstleistungen sowie von einer verbesserten Benutzerfreundlichkeit und Bequemlichkeit. Gleichzeitig müssen sie sich jedoch auch mit neuen Sicherheitsrisiken und Datenschutzbedenken auseinandersetzen. **
-
Welche Auswirkungen hat die Digitalisierung auf das Finanzsystem und wie beeinflusst sie die Banken, Fintech-Unternehmen und Verbraucher?
Die Digitalisierung hat das Finanzsystem grundlegend verändert, indem sie den Zugang zu Finanzdienstleistungen erleichtert und die Effizienz verbessert hat. Banken müssen sich anpassen, indem sie ihre traditionellen Geschäftsmodelle überdenken und digitale Lösungen einführen, um wettbewerbsfähig zu bleiben. Fintech-Unternehmen haben von der Digitalisierung profitiert, indem sie innovative Technologien nutzen, um neue Finanzprodukte und -dienstleistungen anzubieten. Verbraucher profitieren von einer größeren Auswahl an Finanzdienstleistungen, einer verbesserten Benutzererfahrung und niedrigeren Kosten durch die Digitalisierung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.