Domain mehrgeschossbau.de kaufen?
Wir ziehen mit dem Projekt
mehrgeschossbau.de um.
Sind Sie am Kauf der Domain
mehrgeschossbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrgeschossbau.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **

Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
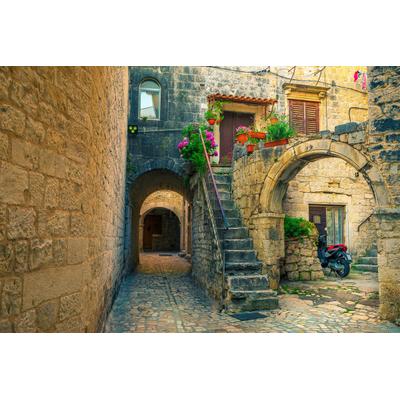
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wohnen im Einklang, Fachbücher von Astrid Staufer, Deborah Fehlmann, IKE Institut Konstruktives Entwerfen, ZHAW Departement ArchitekturUm das Bauen an lärmbelasteten Lagen ist derzeit eine heftige Debatte im Gang, die weit über Architekturkreise hinaus in Politik und Gesellschaft strahlt. Rigide Lärmschutzvorschriften bringen zunehmend introvertierte Wohnhäuser hervor, die unsere Baukultur und den öffentlichen Raum ernstlich schädigen. Lärm ist eng mit der Siedlungsentwicklung nach innen verknüpft. Zentrumsnahe Entwicklungsgebiete – wo auch der grösste Bedarf an zusätzlichem bezahlbarem Wohnraum besteht – sind naturgemäss oft lärmbelastet. Zugleich führt mehr städtische Dichte unweigerlich zu mehr Lärm. Das macht die produktive Verbindung von Lärmschutz und qualitätsvoller Architektur zu einer zentralen Herausforderung der Stadt- und Wohnraumentwicklung. Dieses Buch trägt die Ergebnisse intensiver Forschung zum Thema Lärm und Wohnungsbau zusammen, die am Institut Konstruktives Entwerfen der Zürcher Hochschule für Angewandte Wissenschaften in Winterthur seit 2019 in Zusammenarbeit mit Soziologinnen, Akustikern und Lärmschutzexpertinnen und unter Einbezug von Betroffenen betrieben wird. Es präsentiert zum einen die erste umfassende Analyse des Einflusses der Lärmschutzgesetze auf die Architekturpraxis und Baukultur in der Schweiz. Zum anderen bietet es aus dieser pionierhaften Forschung abgeleitete klare Strategien für das künftige Bauen im Lärm an, die grundsätzlich auch ausserhalb der Schweiz überall anwendbar sind. Mit Beiträgen von Oya Atalay Franck, Deborah Fehlmann, Tibor Joanelly und Astrid Staufer. Fotografien von Christian Senti.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Fachwörterbuch Architektur und Bauwesen, Fachbücher von Wolfgang HagemannDas deutsch-englische Wörterbuch mit etwa 25.000 Einträgen in jeder Sprachrichtung erschliesst terminologisch nicht nur die Eurocodes und VOB. Es schliesst neben der Terminologie des Bauhaupt- und Nebengewerbes und der Geotechnik schwerpunktmässig folgende Gebiete ein: Bemessung und Konstruktion von Tragwerken, Architektur (historisch und modern), Bau- und Grundstücksrecht, Stadt- und Regionalplanung, Vermessungswesen, Wasserbau, Brückenbau, Kranbau, Schweisstechnik und Energieeffizienz von Gebäuden sowie Verkehrsleittechnik. Das Wörterbuch enthält ausschliesslich auf Relevanz und Richtigkeit überprüfte Terminologie, wobei die englischen Begriffe auf britischen Normen sowie englischsprachiger Fachliteratur des Bauwesens basieren. Es soll Teilnehmern an internationalen Ausschreibungen, Anbietern von Bauleistungen, Bauingenieuren, Architekten, Ingenieurbüros und Übersetzern dienen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Wohnen im Einklang, Fachbücher von Astrid Staufer, Deborah Fehlmann, IKE Institut Konstruktives Entwerfen, ZHAW Departement ArchitekturUm das Bauen an lärmbelasteten Lagen ist derzeit eine heftige Debatte im Gang, die weit über Architekturkreise hinaus in Politik und Gesellschaft strahlt. Rigide Lärmschutzvorschriften bringen zunehmend introvertierte Wohnhäuser hervor, die unsere Baukultur und den öffentlichen Raum ernstlich schädigen. Lärm ist eng mit der Siedlungsentwicklung nach innen verknüpft. Zentrumsnahe Entwicklungsgebiete – wo auch der grösste Bedarf an zusätzlichem bezahlbarem Wohnraum besteht – sind naturgemäss oft lärmbelastet. Zugleich führt mehr städtische Dichte unweigerlich zu mehr Lärm. Das macht die produktive Verbindung von Lärmschutz und qualitätsvoller Architektur zu einer zentralen Herausforderung der Stadt- und Wohnraumentwicklung. Dieses Buch trägt die Ergebnisse intensiver Forschung zum Thema Lärm und Wohnungsbau zusammen, die am Institut Konstruktives Entwerfen der Zürcher Hochschule für Angewandte Wissenschaften in Winterthur seit 2019 in Zusammenarbeit mit Soziologinnen, Akustikern und Lärmschutzexpertinnen und unter Einbezug von Betroffenen betrieben wird. Es präsentiert zum einen die erste umfassende Analyse des Einflusses der Lärmschutzgesetze auf die Architekturpraxis und Baukultur in der Schweiz. Zum anderen bietet es aus dieser pionierhaften Forschung abgeleitete klare Strategien für das künftige Bauen im Lärm an, die grundsätzlich auch ausserhalb der Schweiz überall anwendbar sind. Mit Beiträgen von Oya Atalay Franck, Deborah Fehlmann, Tibor Joanelly und Astrid Staufer. Fotografien von Christian Senti.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauber, Jürgen: BauWesenBauWesen , Besonderheit und Dynamik von Bauprojekten , Sonstige > Motorkühlung , Erscheinungsjahr: 20140601, Produktform: Leinen, Autoren: Lauber, Jürgen~Hanke, Bernd, Illustrator: Hollenstein, Walter, Redaktion: Lauber, Jürgen, Seitenzahl/Blattzahl: 173, Abbildungen: 77 Abbildungen, Themenüberschrift: ARCHITECTURE / Project Management~HOUSE & HOME / Design & Construction~TECHNOLOGY & ENGINEERING / Construction / General~TECHNOLOGY & ENGINEERING / Project Management, Keyword: Architektur; BIM; BauUnwesen; Bauen; Bauherr; Bauprobleme; Bauprojekte; Facility Manager; Generalunternehmer; Hausbesitzer; Immobilienbesitz; Immobilieneigentümer; Lean Construction; Projektmanagement; Projektsteuerer; Reformkommission; Renovation, Fachschema: Baugewerbe~Bauunternehmen / Baugewerbe~Basteln / Heimwerken~Do it yourself~Heimwerken~Management / Projektmanagement~Projektmanagement - Projektmarketing~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Baugewerbe und Schwerindustrie~Hochbau und Baustoffe~Heimwerken: allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 408, Produktform: Gebunden, Genre: Importe,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.